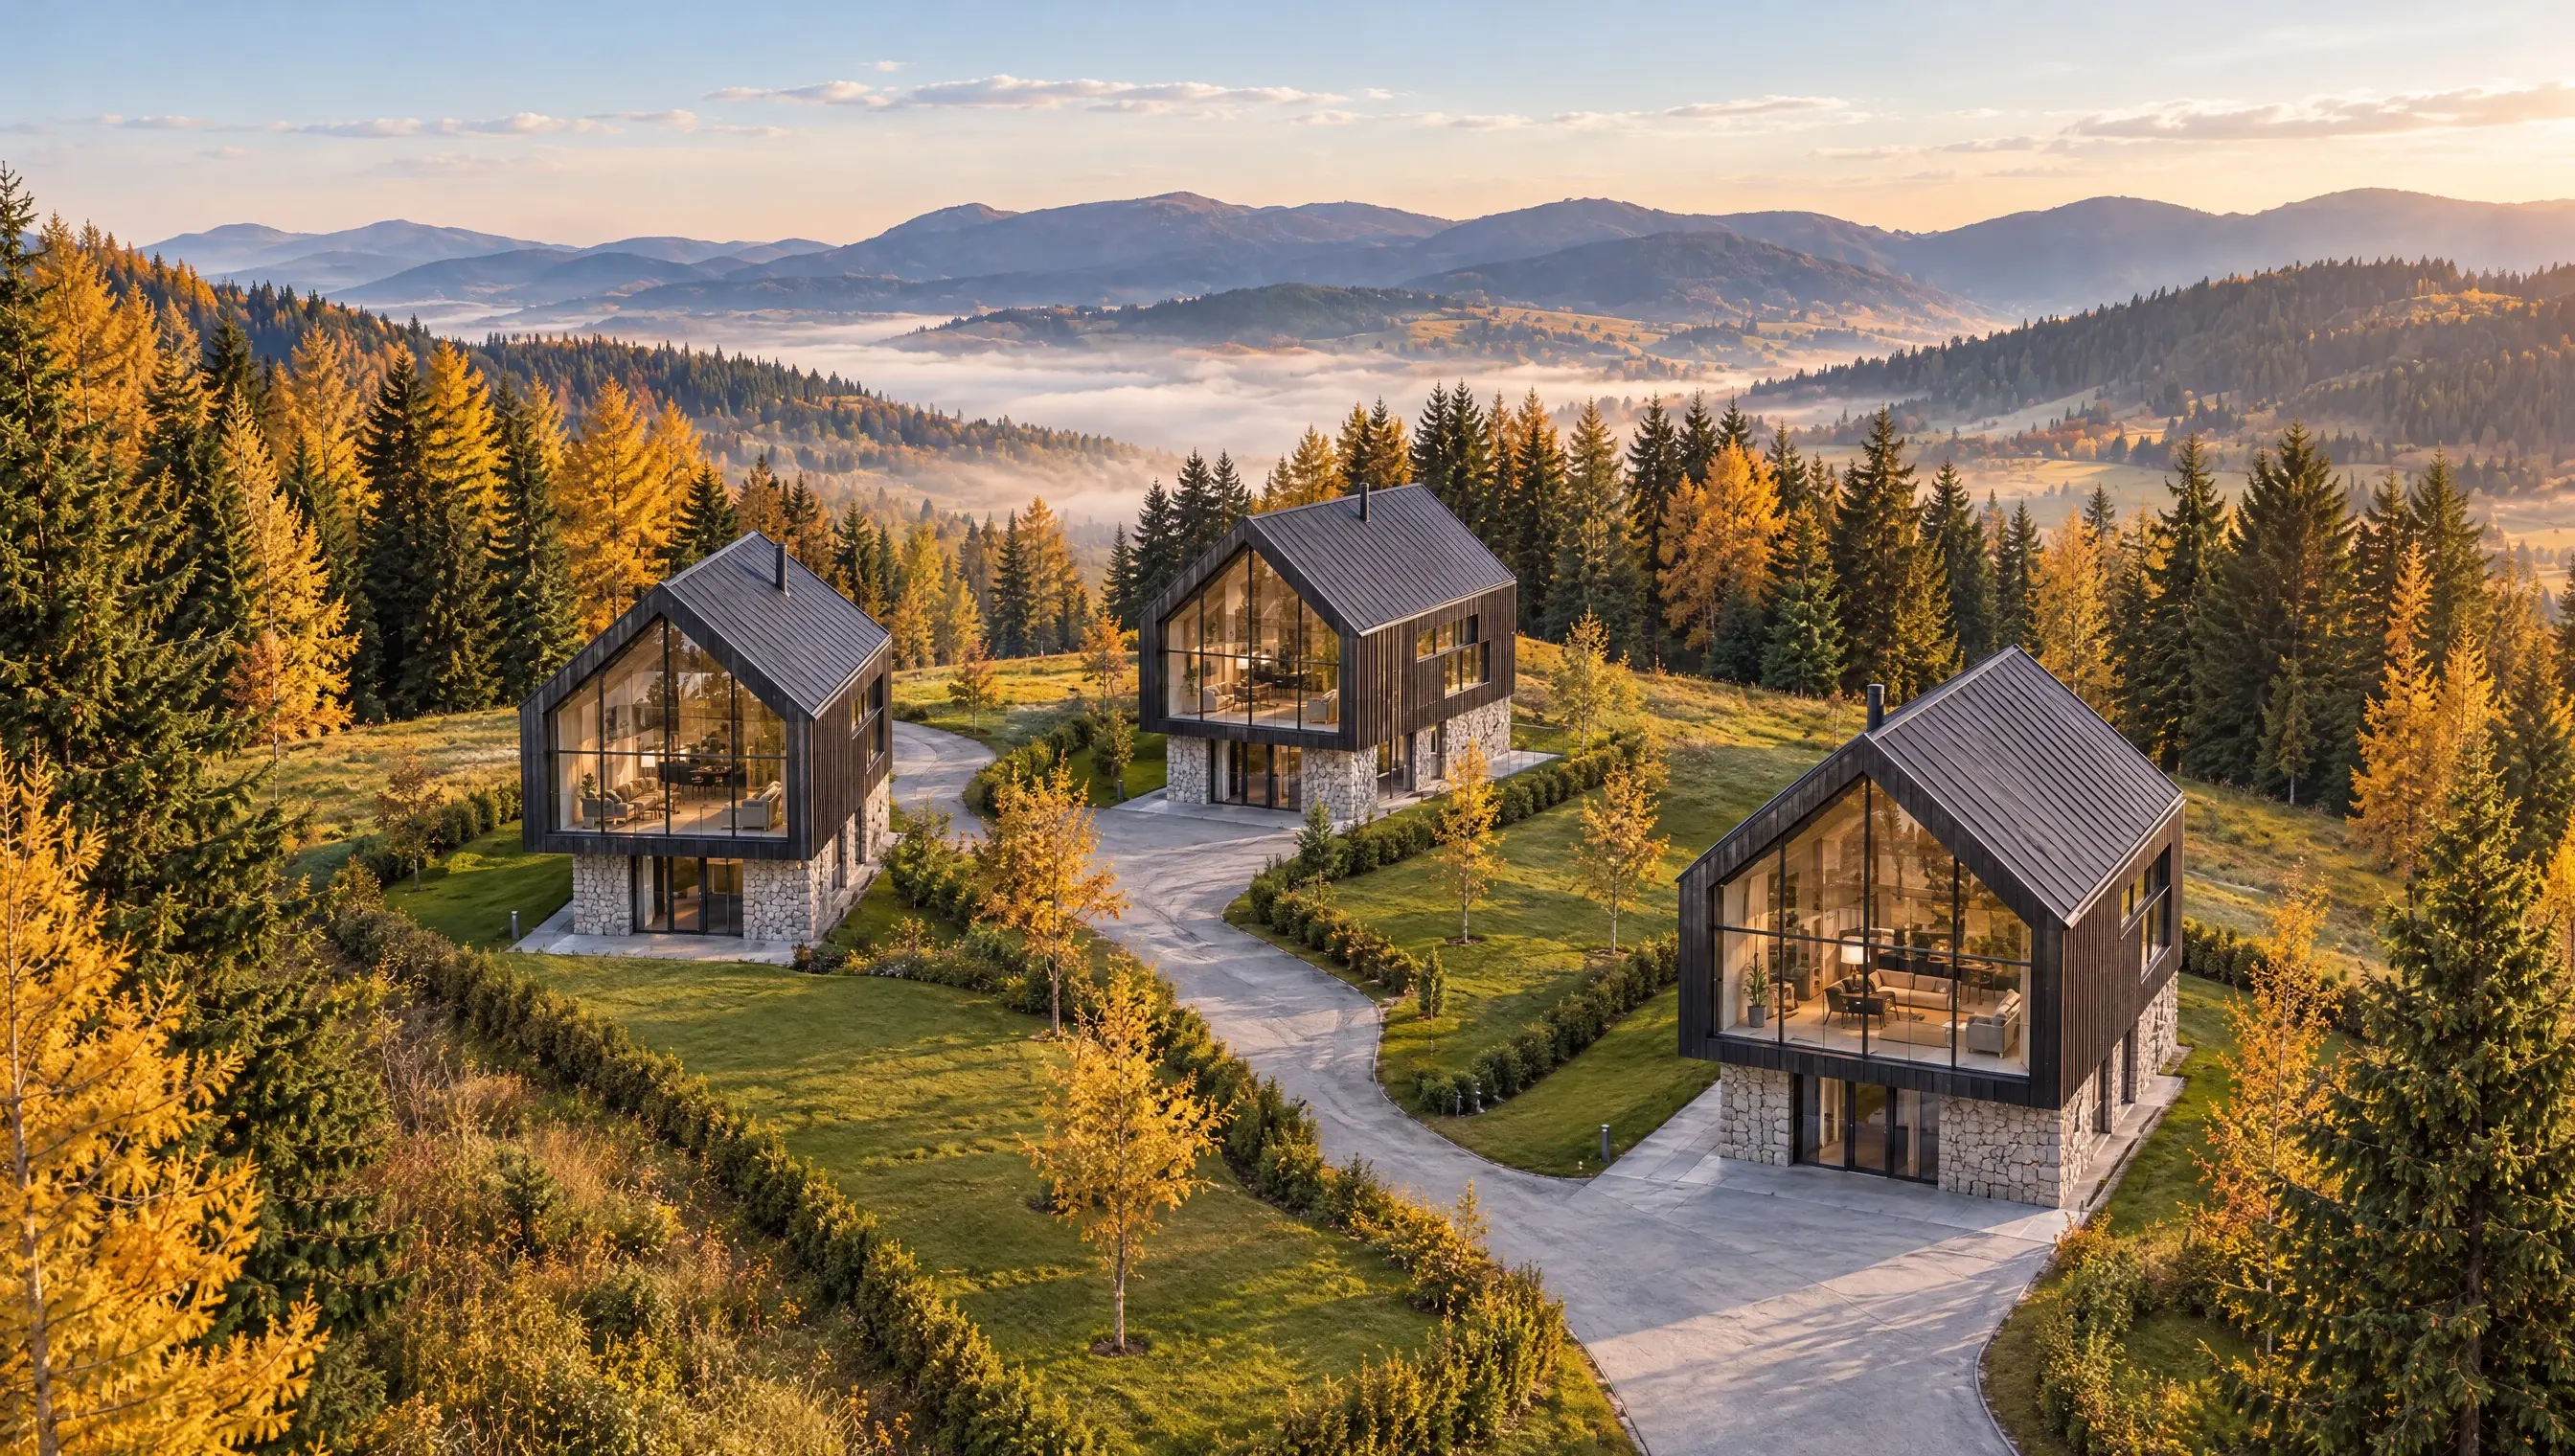
Wer ein Ferienhaus in der Slowakei vermieten möchte, zahlt die Steuer auf die Mieteinnahmen in erster Linie in der Slowakei: Nach den Doppelbesteuerungsabkommen mit Deutschland und mit Österreich darf der Staat besteuern, in dem die Immobilie liegt. Ab dem 1. Januar 2027 kommt das neue Register für Kurzzeitvermietung (in slowakischen Medien eTurista genannt) hinzu, kostenlos, aber Pflicht für alle Unterkünfte, die über Online-Plattformen angeboten werden. Dieser Ratgeber erklärt Register, Gewerbeschein, Einkommen- und Umsatzsteuer, die Kurtaxe in Donovaly und die Meldepflichten für Gäste, jeweils mit Gesetz und Stichtag, und endet mit einer Checkliste für den ersten Gast.
Was ändert sich 2027? Das Register für Kurzzeitvermietung (eTurista)
Am 1. Januar 2027 tritt das Gesetz Nr. 133/2026 Z. z. über das Register der Einheiten für die kurzfristige Vermietung von Unterkünften in Kraft. Es schafft das nationale Registrierungsverfahren zur EU-Verordnung 2024/1028 über Daten zur Kurzzeitvermietung, die seit dem 20. Mai 2026 gilt. Zuständig ist das slowakische Ministerium für Tourismus und Sport (Ministerstvo cestovného ruchu a športu SR).
Die wichtigsten Regeln im Überblick:
- Kurzfristig ist jede Vermietung für weniger als ein Jahr (§ 1 Abs. 2).
- Registrierung vor dem ersten Inserat: Jede Einheit, also zum Beispiel ein Ferienhaus, muss registriert sein, bevor Sie sie erstmals über eine Online-Plattform wie Airbnb oder Booking anbieten. Ohne gültige Registrierungsnummer darf sie dort nicht erscheinen, und das Ministerium kann Plattformen anweisen, Inserate zu entfernen (§ 5).
- Kostenlos: Registrierung, Änderung und Löschung kosten nichts. Der Antrag läuft elektronisch, natürliche Personen können sich auch persönlich anmelden.
- Fristen: Änderungen melden Sie innerhalb von 30 Tagen, die Löschung innerhalb von 30 Tagen nach dem endgültigen Ende der Vermietung.
- Übergangsfrist: Wer bis zum 31. Dezember 2026 bereits über Plattformen vermietet, muss sich bis zum 28. Februar 2027 registrieren. Bis dahin werden keine Sanktionen verhängt (§ 14).
- Bußgelder: 100 bis 1.000 € für natürliche Personen, 1.000 bis 3.000 € für Unternehmer und juristische Personen, bei einer Wiederholung innerhalb von fünf Jahren bis zum Doppelten. Plattformen drohen 3.000 bis 30.000 €. Zusätzlich kann die Registrierungsnummer vorübergehend ausgesetzt werden.
Die Registrierungspflicht knüpft an das Angebot über Online-Plattformen an. Wer ganz ohne Plattform vermietet, fällt nach dem Wortlaut des Gesetzes nicht darunter; alle übrigen Pflichten in diesem Artikel gelten trotzdem.
Brauche ich einen Gewerbeschein (živnosť) für die Vermietung?
Das hängt davon ab, was Sie außer dem Haus selbst anbieten. Nach dem slowakischen Gewerbegesetz (Gesetz Nr. 455/1991 Zb., § 4 Abs. 1) wird die Vermietung einer Immobilie zum Gewerbe, sobald Sie mehr als nur Grundleistungen erbringen. Ferienvermietung mit Bettwäsche, Endreinigung und Schlüsselübergabe gilt in der Praxis als Beherbergung und damit als Gewerbe (živnosť), in Österreich würde man von einer Gewerbeberechtigung sprechen. Das passende freie Gewerbe heißt „Ubytovacie služby bez poskytovania pohostinských činností“, also Beherbergung ohne Gastronomie.
Die Entscheidung hat Folgen für die Einkommensteuer nach dem slowakischen Einkommensteuergesetz (Gesetz Nr. 595/2003 Z. z., kurz ZDP):
| Vermietung ohne Gewerbe | Beherbergung mit Gewerbe | |
|---|---|---|
| Typischer Fall | Vermietung mit Grundleistungen, etwa langfristig | Ferienvermietung mit Wäsche, Reinigung und Check-in |
| Einkunftsart | Einkünfte aus Vermietung (§ 6 Abs. 3 ZDP) | Einkünfte aus Gewerbe (§ 6 Abs. 1 und 2 ZDP) |
| Steuerfrei | die ersten 500 € pro Jahr | kein Freibetrag |
| Ausgaben | nur tatsächliche, belegte Ausgaben | tatsächliche Ausgaben oder pauschal 60 %, höchstens 20.000 € (nur ohne Umsatzsteuerpflicht) |
| Steuersatz 2026 | 19 bis 35 %, gestaffelt | 15 %, solange die Betriebseinnahmen 100.000 € im Jahr nicht übersteigen |
| Bußgeld im Register | 100 bis 1.000 € | 1.000 bis 3.000 € |
Mit einem Gewerbe können zusätzlich Beiträge zur Sozial- und Krankenversicherung anfallen; wie das bei einem Wohnsitz in Deutschland oder Österreich zu behandeln ist, klärt ein Berater im Einzelfall. Wer eine Unterkunft als Unternehmer betreibt, muss außerdem eine Betriebsordnung (prevádzkový poriadok) erstellen und der regionalen Gesundheitsbehörde (RÚVZ) vorlegen (Gesetz Nr. 355/2007 Z. z., § 21). Ob das für ein einzelnes Ferienhaus gilt, fragen Sie am besten direkt beim RÚVZ in Banská Bystrica nach.
Prüfen Sie zudem die zulässige Nutzung: Ein Gebäude darf nur für den Zweck genutzt werden, der in der Bauabnahme (kolaudácia, in Österreich Kollaudierung) festgelegt ist (Baugesetz Nr. 25/2025 Z. z., § 68 Abs. 1). Wird ein als Einfamilienhaus abgenommenes Haus überwiegend als Beherbergungsbetrieb geführt, kann eine Nutzungsänderung nötig sein. Wie Bauabnahme und Übergabe beim Kauf vom Bauträger ablaufen, erklärt der Beitrag Haus in der Slowakei kaufen als Deutscher oder Österreicher.
Übernimmt eine Verwaltung vor Ort den Betrieb, muss der Vertrag genau regeln, wer rechtlich Betreiber ist, wer die Kurtaxe abführt, wer die Gäste meldet und auf wessen Namen das Inserat läuft.
Ferienhaus vermieten: Wo zahle ich die Steuer? DBA mit Deutschland und Österreich
Mieteinnahmen aus einem Ferienhaus in der Slowakei sind in der Slowakei steuerpflichtig, auch wenn Sie in Deutschland oder Österreich wohnen. Die Doppelbesteuerungsabkommen (DBA) beider Länder mit der Slowakei folgen bei Immobilien dem Belegenheitsprinzip: Einkünfte aus unbeweglichem Vermögen darf der Staat besteuern, in dem das Vermögen liegt. Ihr Wohnsitzstaat vermeidet die doppelte Besteuerung so:
- Deutschland: Im Verhältnis zur Slowakei gilt das Abkommen mit der früheren Tschechoslowakei vom 19. Dezember 1980 fort. Deutschland stellt die Mieteinkünfte frei (Artikel 23); einen Progressionsvorbehalt gibt es für Vermietungseinkünfte aus Immobilien in EU- und EWR-Staaten in der Regel nicht (§ 32b Abs. 1 Satz 2 Nr. 3 EStG).
- Österreich: Auch hier gilt vorläufig das alte Abkommen mit der Tschechoslowakei, ein neues wird verhandelt. Österreich befreit die Einkünfte, berücksichtigt sie aber beim Steuersatz für Ihr übriges Einkommen (Befreiung mit Progressionsvorbehalt, laut Wirtschaftskammer Österreich, Stand 1. Januar 2026).
Was Sie zu Hause erklären müssen und wie Verluste behandelt werden, klären Sie am besten mit einem Steuerberater in Ihrem Land und einem slowakischen Kollegen, bevor der erste Gast anreist. Wie sich Vermietung und Eigennutzung insgesamt rechnen, zeigt unser Beitrag Ferienimmobilie als Kapitalanlage.
Melden Airbnb und Booking Ihre Einnahmen? (DAC7)
Ja. Nach der EU-Richtlinie DAC7 (Richtlinie (EU) 2021/514) melden Plattformen wie Airbnb und Booking die Einnahmen ihrer Gastgeber an die Steuerbehörden, und die Daten werden zwischen den EU-Staaten ausgetauscht. Führen Sie Gästebuch, Rechnungen und Ausgabenbelege deshalb von Anfang an sauber.
Wie hoch ist die Einkommensteuer auf Mieteinnahmen in der Slowakei?
Seit dem Steuerjahr 2026 kennt die Slowakei vier Steuerstufen (§ 15 ZDP in der Fassung des Gesetzes Nr. 261/2025 Z. z.). Ältere Ratgeber nennen noch 19 und 25 %, das ist überholt.
| Teil der Steuerbemessungsgrundlage 2026 | Steuersatz |
|---|---|
| bis 43.983,32 € | 19 % |
| über 43.983,32 € bis 60.349,21 € | 25 % |
| über 60.349,21 € bis 75.010,32 € | 30 % |
| über 75.010,32 € | 35 % |
Die Euro-Grenzen leiten sich vom Existenzminimum ab und werden für 2027 neu berechnet. Bei einer Vermietung ohne Gewerbe gelten zwei Besonderheiten. Erstens sind die ersten 500 € pro Jahr steuerfrei; die Grenze gilt für Mieteinnahmen und Einkünfte aus gelegentlichen Tätigkeiten zusammen (§ 9 Abs. 1 Buchst. g ZDP). Liegen die Einnahmen darüber, wird nur der übersteigende Teil besteuert, und die Ausgaben werden im selben Verhältnis gekürzt.
Zweitens zählen nur tatsächliche, belegte Ausgaben, etwa Abschreibung, Energie, Reparaturen, Kreditzinsen und örtliche Steuern, und davon nur der Anteil, der auf die Vermietung entfällt. Wer das Haus auch selbst nutzt, muss die Kosten aufteilen. Die Ausgabenpauschale von 60 % gibt es nur für gewerbliche Einkünfte (§ 6 Abs. 10 ZDP).
Brauche ich eine slowakische Steuernummer?
Ja. Wer in der Slowakei noch nicht steuerlich registriert ist, muss die Registrierung zur Einkommensteuer bis zum Ende des Monats beantragen, der auf den Beginn der Vermietung folgt (§ 49a Abs. 2 ZDP). Kommt der erste Gast im Januar 2027, ist der Antrag also bis zum 28. Februar 2027 fällig. Mit der Registrierung erhalten Sie eine slowakische Steuernummer (DIČ).
Die Mieteinnahmen erklären Sie danach jährlich in einer slowakischen Einkommensteuererklärung (daňové priznanie). Davon getrennt ist die Grundsteuer, die Sie bei der Gemeinde erklären; mehr dazu im Beitrag über die Kosten eines Ferienhauses in der Slowakei. Ein slowakisches Bankkonto ist gesetzlich nicht vorgeschrieben, erleichtert aber Zahlungen an Gemeinde und Finanzamt.
Fällt Umsatzsteuer auf die Vermietung an?
Kurzfristige Beherbergung unterliegt in der Slowakei seit dem 1. Januar 2025 dem ermäßigten Umsatzsteuersatz von 5 % (Umsatzsteuergesetz Nr. 222/2004 Z. z., § 27 Abs. 3 mit Anlage 7a). Die langfristige Vermietung eines Hauses oder einer Wohnung ist dagegen umsatzsteuerfrei (§ 38).
Für Eigentümer aus dem Ausland gilt eine Besonderheit. Die bekannte Umsatzgrenze von 50.000 € gilt nur für Personen mit Sitz oder Wohnsitz in der Slowakei (§ 4). Wer dort weder Sitz noch Wohnsitz hat, wird nach § 5 Abs. 1 grundsätzlich schon mit der ersten umsatzsteuerpflichtigen Leistung in der Slowakei umsatzsteuerpflichtig, ohne Schwellenwert, und kurzfristige Beherbergung ist eine solche Leistung. Eine Ausnahme kann die EU-Kleinunternehmerregelung für grenzüberschreitende Fälle bieten (Richtlinie (EU) 2020/285, im slowakischen Gesetz § 68f). Sie setzt einen EU-weiten Jahresumsatz von höchstens 100.000 € voraus und wird über das Heimatland beantragt.
Die Anwendung im Einzelfall ist anspruchsvoll, und eine Umsatzsteuerpflicht hat Folgen für Rechnungen, Erklärungen und die Ausgabenpauschale. Klären Sie Ihren Status deshalb mit einem slowakischen Steuerberater, bevor das erste Inserat erscheint.
Kurtaxe (Ortstaxe) in Donovaly: Wie hoch ist sie, und wer führt sie ab?
Die slowakische Kurtaxe, in Österreich Ortstaxe oder Nächtigungsabgabe, ist rechtlich eine örtliche Steuer pro Übernachtung: die daň za ubytovanie. Sie schuldet der Gast, der Betreiber zieht sie ein und führt sie an die Gemeinde ab. Lässt sich kein Betreiber bestimmen, sind die Eigentümer zahlungspflichtig (Gesetz Nr. 582/2004 Z. z. über örtliche Steuern, § 37 und § 38). Die Steuer gilt ausdrücklich auch für Ferienhäuser, Einfamilienhäuser und Wohnungen.
In Donovaly gilt seit dem 1. Januar 2025 nach der Gemeindeverordnung VZN 2/2024:
- 2 € pro Person und Nacht (bis Ende 2024 waren es 1 €)
- oder eine Pauschale von 40 € pro Bett und Kalenderjahr, wenn der Betreiber zustimmt
Besteuert werden höchstens 60 Nächte pro Gast und Betreiber im Kalenderjahr (§ 39). Ein Beispiel: 8 Gäste bleiben 3 Nächte, das sind 24 Übernachtungen zu je 2 €, also 48 €. Rechnerisch ist die Pauschale günstiger, sobald auf jedes Bett im Jahr mehr als 20 Übernachtungen entfallen (40 € geteilt durch 2 €). Dafür tragen Sie das Risiko schwacher Jahre. Mit der Pauschale entfällt das Gästeregister für Steuerzwecke (§ 41d), nicht aber das Gästebuch und die Polizeimeldung.
Melden Sie der Gemeinde die Bettenkapazität spätestens am ersten Tag der Beherbergung (§ 41a Abs. 1). Nach dem aktuellen Formular der Gemeinde Donovaly reichen Sie die Abrechnung monatlich ein und zahlen bis zum 15. Tag nach Monatsende. Online-Plattformen dürfen die Steuer als Vertreter des Betreibers einziehen (§ 38 Abs. 3, § 41c); ob das für Ihr Inserat geschieht, klären Sie mit der Plattform und der Gemeinde.
Gästebuch und Polizeimeldung: auch für deutsche und österreichische Gäste
Wer Unterkunft gegen Entgelt gewährt, muss ein Gästebuch (kniha ubytovaných) führen: Vor- und Nachname, Nummer des Personalausweises oder Reisepasses, ständige Adresse und Dauer des Aufenthalts (Gesetz Nr. 253/1998 Z. z., § 24 Abs. 1). Für die Kurtaxe verlangt das Gesetz über örtliche Steuern ein eigenes Verzeichnis, zusätzlich mit Geburtsdatum, Art des Ausweises und Zahl der Nächte (§ 41a Abs. 2); dieses dürfen Sie auf Papier oder elektronisch führen.
Strenger sind die Regeln für ausländische Gäste. Als Ausländer gilt jeder ohne slowakische Staatsangehörigkeit, also auch Gäste aus Deutschland, Österreich oder Tschechien. Sie müssen die Identität prüfen, Staatsangehörigkeit und Geburtsdatum im Gästebuch vermerken und dafür sorgen, dass das amtliche Meldeformular ausgefüllt wird und innerhalb von fünf Tagen nach Beginn der Unterbringung bei der Polizei eingeht. Das geht auch elektronisch. Außerdem müssen Sie Kontrollen durch die Polizei ermöglichen (Gesetz Nr. 404/2011 Z. z., § 113).
Manche Quellen nennen noch eine Frist von drei Werktagen; maßgeblich sind fünf Tage. Wer selbst in Deutschland oder Österreich lebt, sollte vor dem ersten Gast festlegen, wer diese Meldung übernimmt, Sie selbst oder eine Verwaltung vor Ort.
Checkliste vor dem ersten Gast
- Nutzung prüfen: Erlaubt der Zweck in der Bauabnahme die Vermietung? Bei Zweifeln vorab mit dem Bauamt klären.
- Modell wählen: Vermietung ohne Gewerbe, mit eigenem Gewerbe oder über eine Verwaltung vor Ort, die als Betreiber auftritt.
- Berater beauftragen: einen slowakischen Steuerberater und einen in Deutschland oder Österreich, damit beide Erklärungen zusammenpassen.
- Steuerlich registrieren: bis Ende des Monats nach Vermietungsbeginn (§ 49a ZDP) und die Steuernummer (DIČ) notieren.
- Umsatzsteuer klären: § 5 des Umsatzsteuergesetzes und gegebenenfalls die EU-Kleinunternehmerregelung prüfen lassen.
- Register (eTurista): das Haus vor dem ersten Inserat registrieren und die Registrierungsnummer in jedes Inserat aufnehmen.
- Gemeinde Donovaly: die Bettenkapazität spätestens am ersten Tag melden und Pauschale oder Abrechnung pro Nacht wählen.
- Gästebuch und Steuerverzeichnis anlegen: mit allen Pflichtangaben nach Meldegesetz und Gesetz über örtliche Steuern.
- Polizeimeldung organisieren: festlegen, wer ausländische Gäste innerhalb von fünf Tagen meldet.
- Versicherung informieren: die Vermietung an Gäste dem Versicherer melden.
- Brandschutz prüfen lassen: Feuerlöscher, Fluchtwege und Dokumentation von einer Fachkraft begutachten lassen (Gesetz Nr. 314/2001 Z. z.).
- Belege sammeln: Einnahmen und Ausgaben getrennt erfassen und die Tage der Eigennutzung dokumentieren.
Was Sie schon vor dem Kauf zur Lage, zum Vertrag und zur Finanzierung wissen sollten, fasst unser Ratgeber zum Ferienhauskauf in der Slowakei zusammen.
Zusammenfassung
- Mieteinnahmen aus einem Ferienhaus in der Slowakei werden nach den DBA mit Deutschland und Österreich in der Slowakei besteuert; Deutschland stellt sie frei, Österreich ebenfalls, aber mit Progressionsvorbehalt.
- Ab dem 1. Januar 2027 braucht jede über Plattformen angebotene Unterkunft eine kostenlose Registrierungsnummer (Gesetz Nr. 133/2026 Z. z.); wer schon 2026 über Plattformen vermietet, hat bis zum 28. Februar 2027 Zeit.
- Ferienvermietung mit Wäsche und Reinigung ist in der Praxis ein Gewerbe; das ändert Steuersatz, Ausgabenabzug und Bußgeldrahmen.
- Einkommensteuer 2026: 19 bis 35 %, die ersten 500 € aus Vermietung sind steuerfrei; die steuerliche Registrierung ist bis Ende des Folgemonats fällig.
- In Donovaly kostet die Kurtaxe 2 € pro Person und Nacht oder 40 € pro Bett und Jahr; alle ausländischen Gäste, auch aus Deutschland und Österreich, sind innerhalb von fünf Tagen der Polizei zu melden.
- Eigentümer ohne Wohnsitz in der Slowakei können schon ab dem ersten Umsatz umsatzsteuerpflichtig werden; das gehört vor dem ersten Inserat geklärt.
Planen Sie ein Ferienhaus in Donovaly, das Sie selbst nutzen und zeitweise vermieten möchten, zeigen wir Ihnen die sechs Chalets von NOVALY gern vor Ort. Preis und Besichtigungstermin erhalten Sie über unser Kontaktformular.